Податкова бачить інформацію про перетин кордону: що врахувати ФОП та юрособам?
14 жовтня 2026
ДПС та Держприкордонслужба налагодили автоматизований електронний обмін інформацією. Завдяки цьому податківці можуть значно швидше отримувати відомості про перетин державного кордону конкретними фізичними особами та транспортними засобами. Самі дані були доступні контролерам і раніше, однак тепер для їх отримання не потрібно проходити тривалий міжвідомчий обмін листами. Розберемо, що змінилося для ФОП та юридичних осіб, де можуть виникнути податкові ризики та як до них підготуватися.
Що саме змінилося
Про запуск удосконаленого електронного обміну повідомили обидва державні органи: ДПС України та Держприкордонслужба.
Раніше податковому органу для отримання інформації від прикордонників необхідно було направляти відповідний запит і чекати, поки він пройде встановлену процедуру опрацювання. Тобто доступ до таких відомостей у ДПС був і раніше, але сам процес займав більше часу.
Тепер механізм значно простіший: працівник ДПС формує електронний запит, після чого система автоматично надає необхідну інформацію.
Серед іншого податківці можуть оперативно перевіряти:
- дані про перебування конкретної фізичної особи в Україні та за її межами, зокрема для встановлення, чи перебувала вона на території України понад 183 дні протягом року;
- інформацію про перетин державного кордону конкретним транспортним засобом.
Окремої уваги заслуговує пояснення самої ДПС щодо практичного використання таких відомостей. Податковий орган прямо вказує, що дані можуть застосовуватися для виявлення випадків, коли фінансово-господарські документи або звітність підприємства підписані керівником, який на дату їх підписання фактично перебував за межами України. ДПС пов’язує такий контроль із запобіганням фіктивним операціям.
Водночас автоматизація не означає, що податкова автоматично отримуватиме суцільний масив інформації про всі перетини кордону. Запит повинен мати індивідуальний характер, стосуватися конкретної фізичної особи або конкретного транспортного засобу та формуватися за наявності відповідної правової підстави.
Отже, головна зміна полягає не стільки в появі нової інформації у розпорядженні податкових органів, скільки у швидкості її отримання та можливості оперативніше використовувати такі дані під час податкового контролю.
Фізособа-резидент або нерезидент: що змінюється для роботодавців
У деяких ситуаціях новий механізм може навіть спростити взаємодію платників податків із ДПС.
Зокрема, йдеться про фізичних осіб, які тривалий час перебувають за межами України та прагнуть підтвердити свій статус нерезидента. Податківцям тепер простіше перевіряти фактичний період перебування такої особи в Україні та за кордоном, а отже, й оцінювати обставини, які мають значення для визначення податкового резидентства.
Це може мати значення і для українських роботодавців. Наприклад, коли працівник перебуває за кордоном і отримує заробітну плату від українського роботодавця, його податковий статус може впливати на порядок оподаткування відповідних доходів. Оперативний доступ ДПС до відомостей про перетин кордону спрощує перевірку фактичних обставин.
Однак найбільше запитань новий механізм викликає щодо ФОП, які тривалий час живуть або працюють за кордоном.
ФОП за кордоном, резидентство та єдиний податок
ДПС окремо згадала можливість контролю кількості днів, протягом яких фізична особа перебувала на території України. Саме тут може виникнути ризик надто формального підходу.
Потенційна проблема полягає в тому, що перебування особи за кордоном понад 183 дні можуть спробувати автоматично сприймати як доказ її нерезидентського статусу.
Проте 183 дні — не єдиний критерій податкового резидентства фізичної особи. Податковий кодекс передбачає систему критеріїв, які повинні враховуватися під час визначення резидентського статусу.
Для ФОП ситуація має ще одну принципову особливість. Реєстрація фізичної особи підприємцем в Україні відповідно до положень ПКУ сама по собі має значення для визначення її резидентського статусу. Це випливає з п.п. 14.1.213 ПКУ з урахуванням п.п. 14.1.226 ПКУ.
Подібний підхід зустрічається і в індивідуальних податкових консультаціях. Зокрема, підприємницький статус особи враховувався податківцями як ознака українського резидентства у листі ДПСУ від 17.04.2026 № 2227/ІПК/99-00-24-03-03 ІПК.
Тому саме по собі тривале перебування підприємця за межами України не повинно автоматично перетворювати його на нерезидента.
Що станеться, якщо ДПС все-таки визнає ФОП нерезидентом
Наслідки такого підходу можуть бути суттєвими.
Насамперед нерезидент не має права застосовувати спрощену систему оподаткування. Таке обмеження прямо встановлене п.п. 291.5.7 ПКУ.
Тому якщо ДПС, незважаючи на інші критерії, визнає зареєстрованого в Україні ФОП нерезидентом лише через його тривале перебування за кордоном, наслідком може стати анулювання реєстрації платника єдиного податку.
Але цим проблема не обмежується.
Ризик може виникнути і для ФОП — платників ЄПЄдиний податок групи 2, які надають послуги іншим підприємцям, що перебувають за межами України.
Причина полягає в особливих обмеженнях другої групи. Відповідно до п.п. 2 п. 291.4 ПКУ, платники ЄП групи 2 можуть надавати послуги населенню та платникам єдиного податку.
Якщо ДПС визнає підприємця-контрагента, який тривалий час перебуває за кордоном, нерезидентом, виникає наступний ланцюг: нерезидент не може бути платником ЄП за п.п. 291.5.7 ПКУ, а отже, податківці можуть поставити під сумнів право ФОП групи 2 надавати йому послуги.
До того ж ДПС специфічно трактує поняття «населення». За позицією податкового органу, до населення належать фізичні особи, які перебувають на території України та підлягають її юрисдикції. Такий підхід наведено у роз’ясненні категорії 107.05 БЗ.
Проте автоматично робити з цього висновок про втрату права на спрощену систему не можна.
Сам факт перебування ФОП за кордоном понад 183 дні не означає, що для цілей застосування спрощеної системи він стає нерезидентом.
Правила визначення резидентства не обмежуються підрахунком днів. Більше того, реєстрація особи як самозайнятої відповідно до п.п. 14.1.226 ПКУ є самостійною підставою, яку необхідно враховувати при визначенні її статусу.
Тому для цілей права на застосування ЄП логіка така: наявність зареєстрованого в Україні ФОП свідчить на користь українського податкового резидентства, а саме перебування за кордоном понад 183 дні не повинно автоматично позбавляти підприємця спрощеної системи.
Директор за кордоном, а його підпис стоїть на документах
Окремий блок ризиків стосується юридичних осіб.
ДПС прямо звернула увагу на ситуацію, коли первинні, фінансово-господарські документи або звітність підписані директором підприємства, який у день підписання перебував за межами України.
Для податківців така невідповідність може стати приводом поставити під сумнів достовірність документа, а в окремих випадках — і реальність господарської операції, яку він підтверджує.
Аналогічна проблема може виникнути щодо головного бухгалтера.
Водночас саме перебування директора чи головбуха за кордоном не робить підписаний ними документ недійсним. Питання полягає в іншому: чи могла зазначена у документі особа фактично його підписати.
Наприклад, директор перебуває за кордоном, але на паперовому документі в Україні з’являється його власноручний підпис. У контролерів закономірно може виникнути питання: яким чином документ потрапив до директора, коли він його підписав і як документ повернувся в Україну?
Особливо ризикованою є практика, коли працівник фактично ставить підпис замість директора або головного бухгалтера, хоча право підпису йому офіційно не передавалося.
Схожі претензії податківці й раніше висували щодо первинних документів, які нібито підписував директор під час відпустки. Тепер відомості про перетин державного кордону дозволяють контролерам швидше перевірити фактичне місцезнаходження відповідної особи.
Те саме стосується електронного підпису. Передавати особистий КЕПКваліфікований електронний підпис керівника або головбуха іншій особі для підписання документів від їхнього імені не можна.
Тому підприємству варто організувати документообіг таким чином, щоб фактичний порядок підписання документів можна було пояснити і, за потреби, підтвердити.
Якщо директор перебуває за кордоном, паперовий документ може бути переданий йому для особистого підписання та повернутий назад. Для електронних документів процедура ще простіша: документ направляється директору в електронній формі, після чого він особисто накладає свій електронний підпис.
Звітність також може бути підписана керівником особисто через Електронний кабінет незалежно від його фізичного перебування в Україні.
Для електронних документів додатковим підтвердженням фактичних обставин може бути інформація про IP-адресу пристрою, з якого здійснювалося підписання або відправлення відповідного документа.
Інший варіант — завчасно передати право підпису іншій уповноваженій особі, належним чином оформивши такі повноваження.
Автомобіль за кордоном і реальність господарської операції
Автоматизований обмін охоплює також відомості про перетин державного кордону транспортними засобами.
Для бізнесу ці дані можуть використовуватися насамперед під час перевірки реальності операцій із перевезення та постачання товарів.
Найпростіший приклад: у товарно-транспортній накладній зазначено, що певний автомобіль перевозив вантаж територією України. Водночас дані Держприкордонслужби показують, що в цей самий час транспортний засіб перебував за межами країни.
Очевидно, що така невідповідність викличе питання до ТТНТоварно-транспортна накладна та інших документів, якими підтверджується перевезення. Далі податківці можуть використати її як один з аргументів для перевірки реальності всієї господарської операції.
Тому зазначати у транспортних документах необхідно саме той автомобіль, який фактично здійснював перевезення.
Є й інший напрям використання таких даних. Інформація про регулярні перетини кордону транспортним засобом може допомогти ДПС виявляти фізичних осіб, які систематично надають послуги з перевезення, але не зареєстровані як ФОП і не здійснюють діяльність через юридичну особу.
Самого факту перетину кордону, звичайно, недостатньо для автоматичного висновку про незаконну підприємницьку діяльність. Податківцям потрібно зібрати відповідну доказову базу. Однак отримати інформацію про пересування конкретного транспортного засобу або фізичної особи тепер буде значно швидше.
ФОП за кордоном, а бізнес фактично працює в Україні
Ще один можливий напрям податкового контролю стосується використання неоформленої праці.
Припустимо, ФОП офіційно не має найманих працівників. При цьому сам підприємець тривалий час перебуває за кордоном, але його господарська діяльність в Україні фактично продовжується.
У податківців може виникнути логічне запитання: хто фізично виконує роботу на території України?
Звідси може з’явитися припущення про використання праці осіб без належного оформлення. ДПС самостійно не накладає трудові штрафи за такі порушення, однак отриману інформацію може передавати Держпраці.
Водночас перебування ФОП за кордоном саме по собі не доводить використання неоформленої праці.
Значну кількість видів діяльності підприємець може виконувати дистанційно. Для окремих функцій в Україні він може законно залучати інших ФОП, підприємства, виконавців за договорами або повірених.
Тому підприємцю варто мати документи, які дозволяють пояснити, яким чином організована його діяльність під час перебування за кордоном. Це можуть бути договори з іншими суб’єктами господарювання, довіреності, договори з працівниками та інші документи залежно від конкретної моделі роботи.
Місце провадження діяльності ФОП на ЄП
Окремий ризик пов’язаний із відомостями, внесеними до Реєстру платників єдиного податку.
Наприклад, ФОП фактично перебуває за межами України, але в Реєстрі як місце здійснення господарської діяльності зазначена конкретна українська адреса.
Податківці можуть спробувати використати відомості про перетин кордону як аргумент на користь того, що місце провадження діяльності зазначено неправильно.
Це питання не варто ігнорувати, оскільки сама ДПС дотримується позиції, що некоректне зазначення місця здійснення господарської діяльності може бути підставою для анулювання реєстрації платника ЄП. Відповідні роз’яснення містяться в категоріях 107.04 БЗ та 108.04 БЗ.
Про практичність цього ризику свідчить і наявність відповідних судових спорів. Зокрема, питання місця здійснення діяльності розглядалося у постанові Верховного Суду від 04.05.2023 у справі № 320/1040/19, постанові Другого апеляційного адміністративного суду від 04.11.2025 у справі № 520/10365/25 та постанові від 14.04.2025 у справі № 520/12387/24.
Водночас сам факт фізичного перебування ФОП за кордоном ще не означає, що зазначене ним місце здійснення діяльності автоматично є неправильним. Особливо це стосується дистанційних послуг.
Додатковий ризик для груп 1 та 2
Більш відчутні фінансові наслідки можуть виникнути для підприємців першої та другої груп, які користуються зниженою місцевою ставкою єдиного податку.
Ставки ЄП для цих груп установлюються органами місцевого самоврядування в межах максимальних ставок, визначених ПКУ. Тому в окремій громаді фактична ставка може бути меншою за максимально допустиму.
Якщо ДПС вирішить, що підприємець фактично здійснює діяльність не за тим місцем, яке зазначене в Реєстрі, контролери можуть поставити питання про правильність застосованої ставки. Потенційним наслідком стане донарахування різниці між сплаченим податком та сумою, розрахованою за максимальною ставкою, а також штраф за п. 122.1 ПКУ. Такий підхід згадується також у БЗ 107.04.
Максимальна ставка ЄП відповідно до п. 293.2 ПКУ становить для першої групи до 10 %, а для другої — до 20 % від установленої законом бази.
На практиці більш актуальним цей ризик виглядає для підприємців другої групи.
Якщо ФОП фізично працює з-за кордону, але дистанційно надає послуги клієнтам в Україні і не має постійної точки, з якої здійснюється діяльність, можна орієнтуватися на підхід ДПС щодо підприємців без чітко визначеного місця надання послуг.
У подібних випадках податківці радили орієнтуватися на місцезнаходження клієнтів та зазначати формулювання на кшталт «надання послуг на території України». Такий підхід наведений у БЗ 107.01.01.
Тому ФОП, який тривалий час працює з-за кордону, доцільно перевірити, яке саме місце провадження діяльності зараз зазначене в Реєстрі платників ЄП і чи відповідає воно фактичній моделі роботи.
Перебування за кордоном і строки податкової давності
Автоматизований доступ до прикордонних даних має ще один наслідок, який стосується безпосередньо строків податкового контролю.
Відповідно до ст. 102 ПКУ, перебіг установлених податковим законодавством строків давності зупиняється на період, протягом якого платник податків перебуває за межами України, якщо таке перебування є безперервним і становить 183 дні або більше.
Фактично це може дозволити ДПС під час перевірки охопити більш ранні податкові періоди, які за звичайного перебігу строку давності вже могли б вийти за межі перевірки.
Для юридичної особи перебування її директора або головного бухгалтера за кордоном такого наслідку не створює, оскільки платником податків є сама юридична особа.
Для ФОП ситуація інша: платником є безпосередньо фізична особа-підприємець. Тому тривале безперервне перебування за межами України необхідно враховувати при визначенні періоду, який потенційно може охопити податкова перевірка.
Основні ризики автоматизованого обміну даними та практичні дії
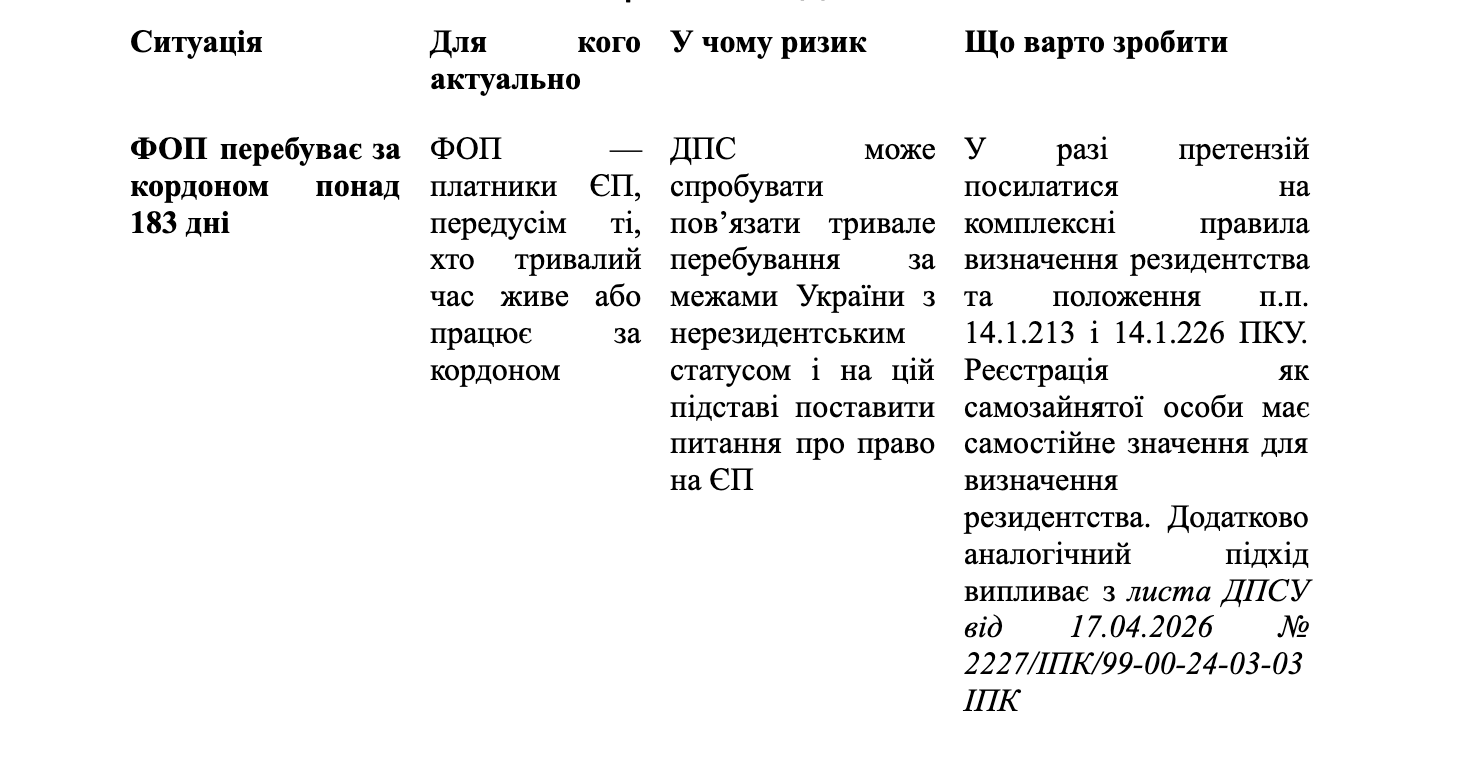
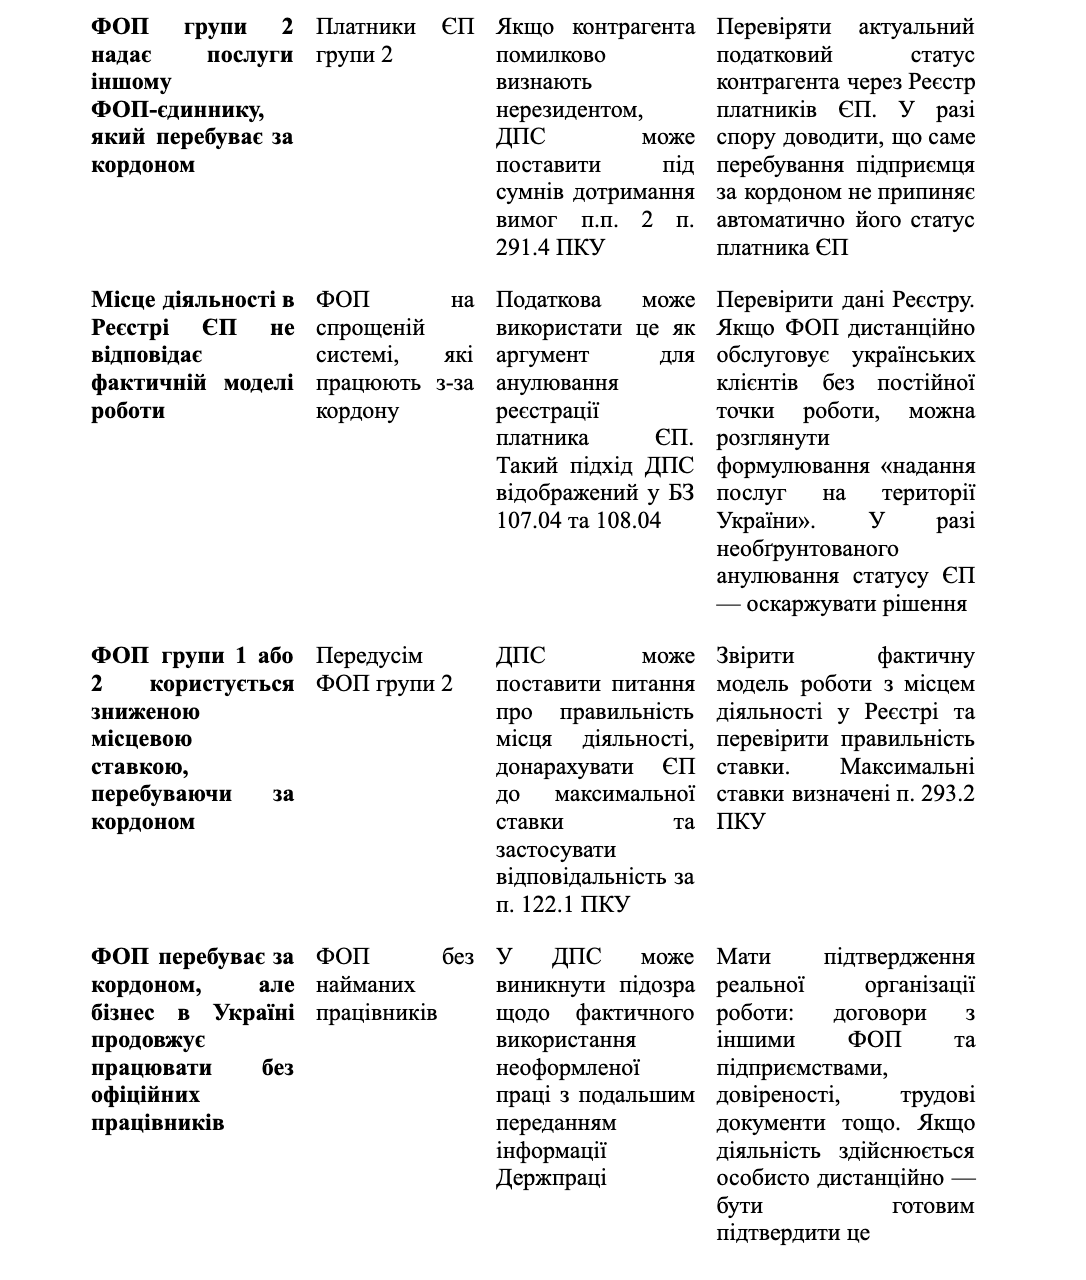
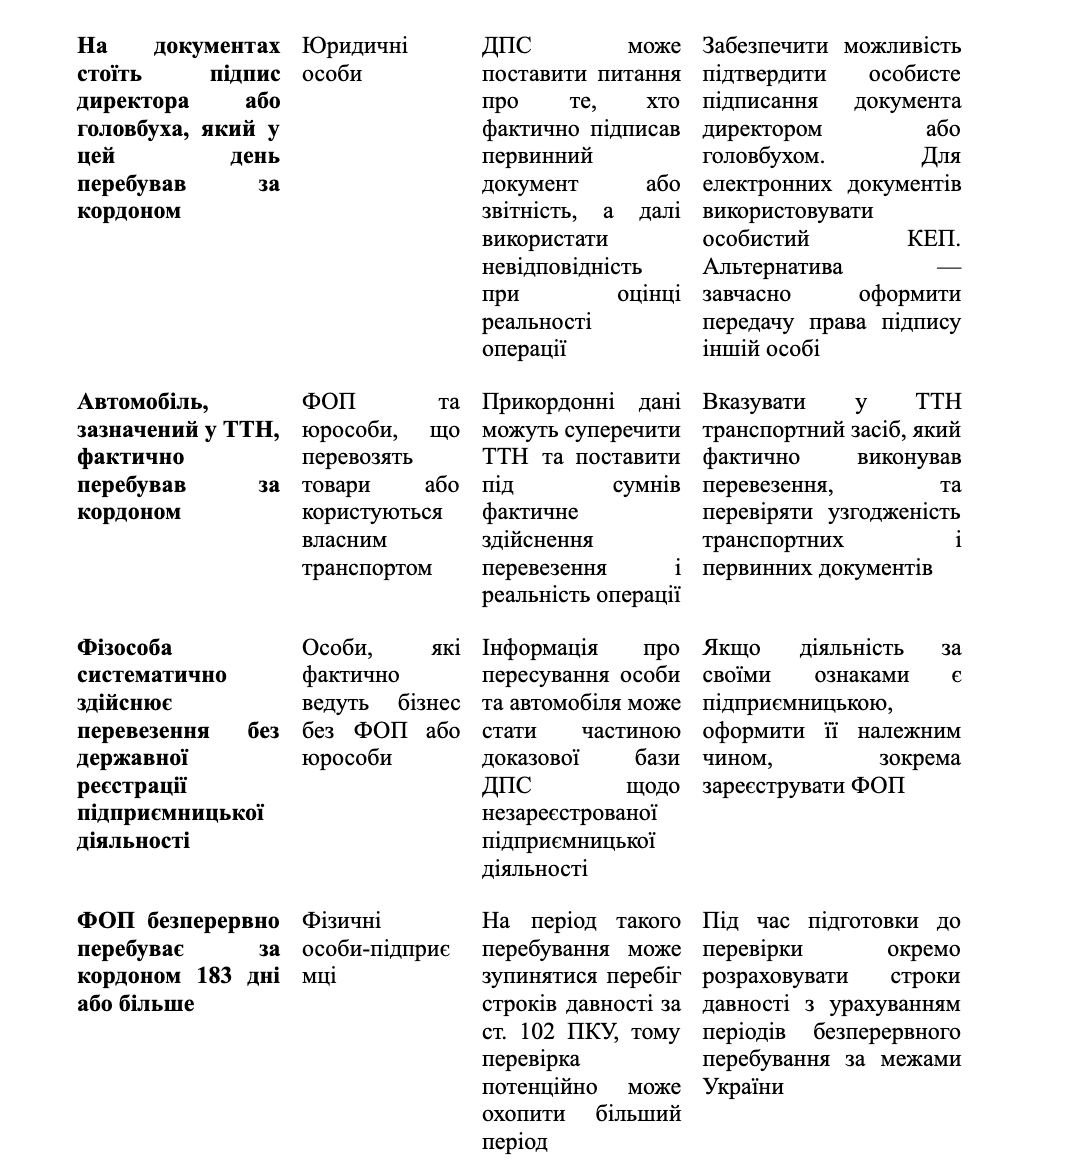
Автоматизований обмін між ДПС та Держприкордонслужбою не створив для податківців принципово нового джерела інформації: отримувати дані про перетин кордону вони могли й раніше. Змінилася насамперед швидкість доступу до цих відомостей.
Для ФОП це означає, що фактичні строки перебування за кордоном тепер простіше зіставити з податковим статусом, місцем здійснення діяльності, організацією роботи та строками давності. Саме перебування за межами України понад 183 дні не повинно автоматично означати втрату статусу резидента або права на ЄП, оскільки резидентство визначається не лише за кількістю днів.
Для юридичних осіб найбільш практичний ризик пов’язаний із документами, які підписує директор або головний бухгалтер під час перебування за кордоном. Якщо документ справді підписується цією особою, підприємству бажано мати зрозумілий і підтверджуваний порядок такого підписання. Якщо підписувати документи фактично має інша особа, безпечніше належним чином оформити її повноваження, а не використовувати підпис чи КЕП керівника формально.
Так само варто звірити ТТН та інші транспортні документи з фактичним використанням автомобілів. Після автоматизації обміну невідповідність між первинними документами та даними про перетин кордону податківці зможуть виявляти значно швидше.