Индексация зарплаты в 2026 году: правила, суммы и исправление ошибок
21 сентября 2026 Пригодится для: Предприниматели
Индексация зарплаты в 2026 году началась не с января, а только с июня. Причиной тому стал особый порядок исчисления индекса потребительских цен (ИПЦ), установленный на этот год Законом о Государственном бюджете. Первые коэффициенты индексации появились после того, как накопленный ИПЦ превысил порог 103%.
Разберемся, как работодателям правильно определять текущую сумму индексации и как поступить, если она не была проведена за предыдущие месяцы. Штрафы за неоформленных работников в 2026 году: размер, основания проверки
Индексация зарплаты в 2026 году: нормативная база
Основным документом, устанавливающим общие правила индексации зарплаты работников, является ЗУ «Об индексации денежных доходов населения». Им индексация определяется основным механизмом повышения денежных доходов для частичного или полного возмещения удорожания потребительских товаров и услуг.
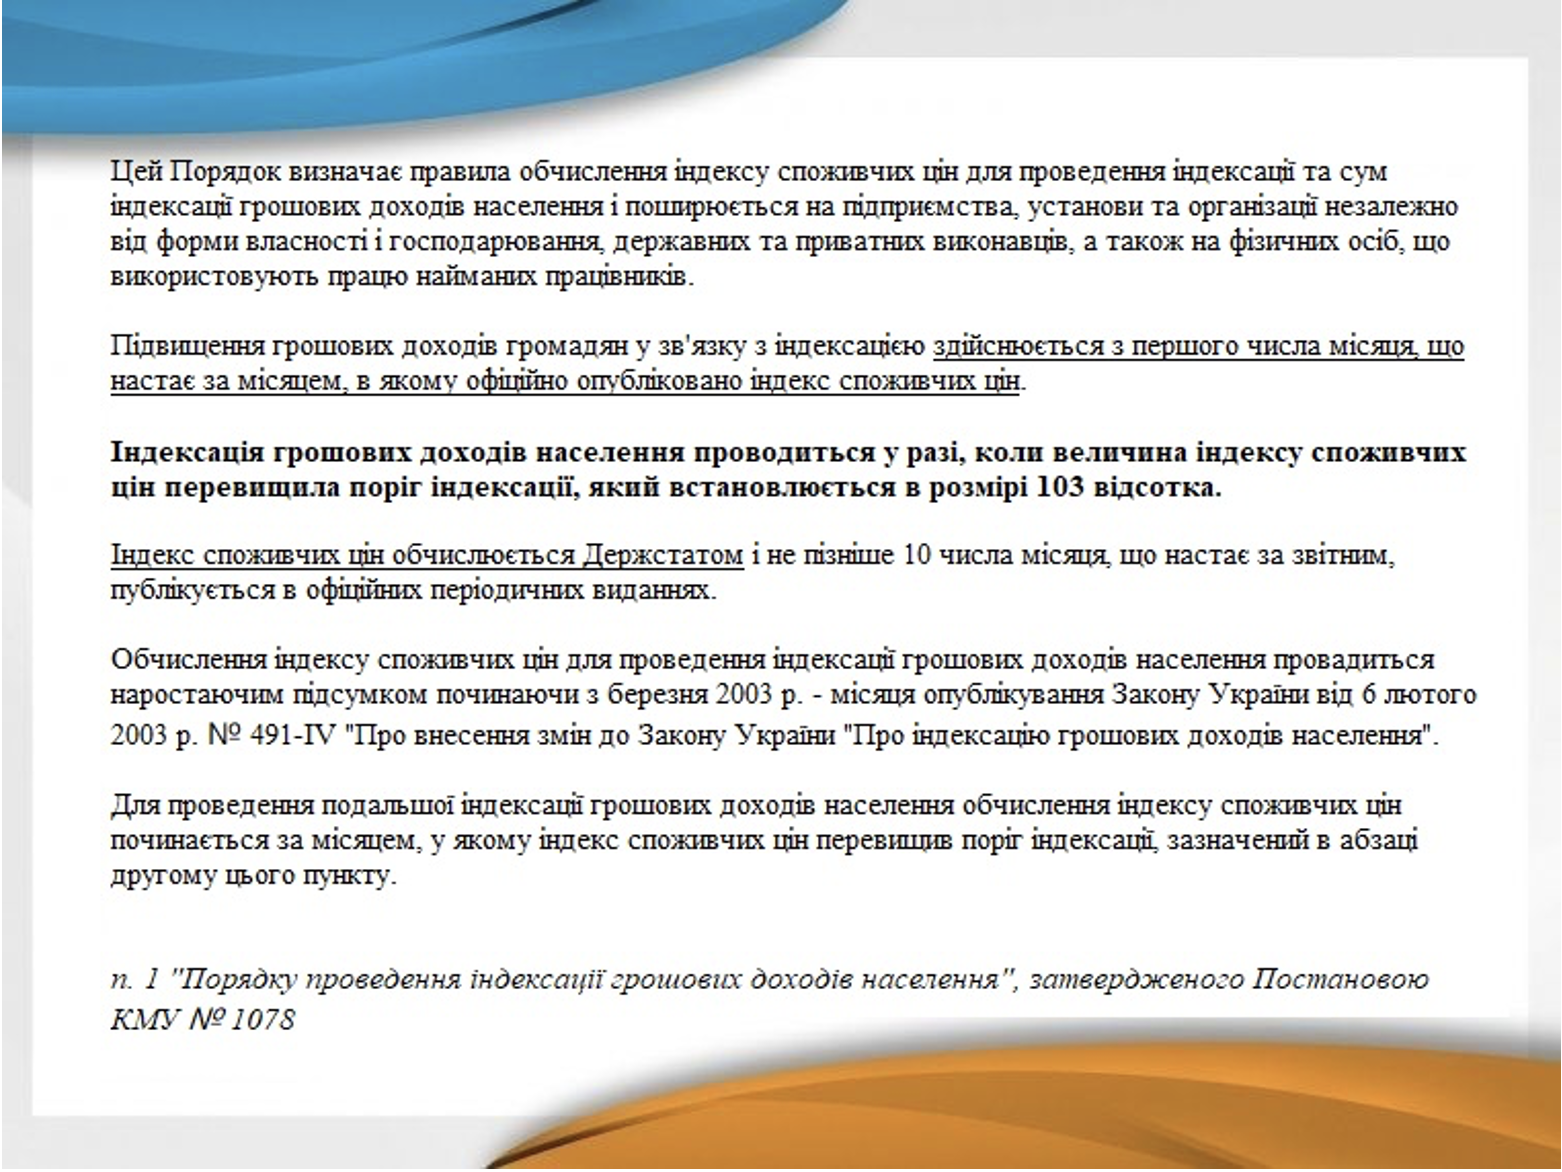
Основания для проведения индексации определены отдельным Порядком, утвержденным Постановлением КМУ № 1078 от 17.07.2003. В нем прописаны правила определения порога индексации, базового месяца, коэффициента и приведены примеры расчета.
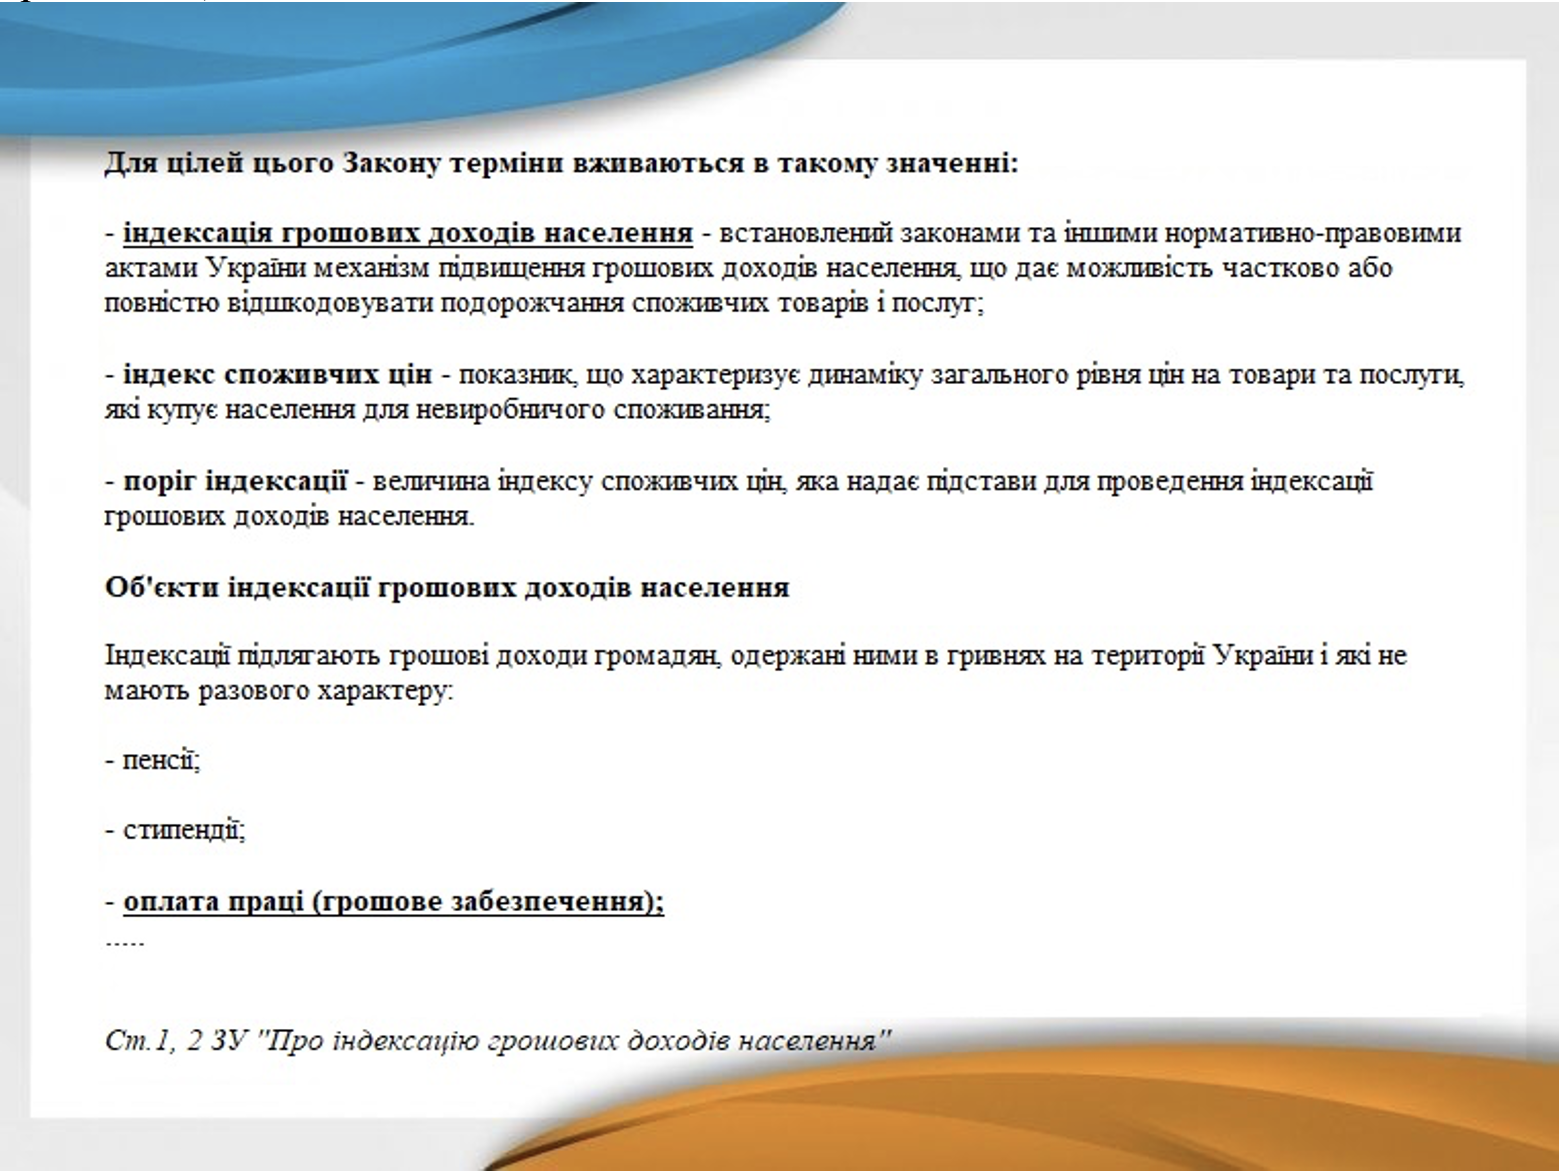
Кроме этих документов следует учитывать ЗУ «О Государственном бюджете Украины на 2026 год». Ст. 41 этого закона предусматривает, что вычисление индекса потребительских цен для индексации в 2026 году начинается с января, принимаемого за 1 или 100%.
Отмечаем, что для расчетов используются обнародованные Государственной службой статистики индексы, с которыми можно ознакомиться на ее официальном сайте. Выплата заработной платы из наличной выручки: что нужно знать о сроках хранения денег в кассе
Индексация зарплаты в сентябре 2026 года
Впервые в 2026 году право на текущую индексацию возникло в июне, когда индекс инфляции по нарастающему итогу превысил порог в 103% и составил 104,2%.
Для работников, базовым месяцем которых был январь 2026 года, коэффициент составляет 4,2%, а для работников с базовым февралем – 3,1%. При условии полностью отработанного месяца в денежном эквиваленте это соответственно 139,78 грн и 103,17 грн.
В последующие месяцы ИПЦ по нарастающему итогу не превышал показатель 103%, поэтому в настоящее время индексация проводится по старым коэффициентам.
Таким образом, в сентябре 2026 года ситуация такая же, как в июне-августе, и работникам с базовым январем начисляется индексация заработной платы в размере 4,2%, а с базовым февралем - 3,1%.
Работникам, которым оклад был повышен в марте 2026 или позже, текущая индексация в не начисляется.
При этом следует учесть, если работник работает неполный рабочий день или отработал месяц не полностью, сумму индексации сначала определяют, исходя из полной занятости, а затем выплачивают пропорционально фактически отработанному времени или дням.
Как поступить, если индексация в 2026 году еще не была проведена?
Если по каким-либо причинам индексация не была проведена в июне, просто правильно начислять индексацию с сентября недостаточно. Следует проверить предыдущие месяцы и определить сумму, которую работнику нужно было выплатить.
Работодателю необходимо провести перерасчет зарплаты за июнь, июль и август, доначислить причитающиеся суммы и выплатить работнику задолженность. При этом следует учесть фактически отработанное время и занятость в каждом конкретном месяце.
Исправление следует провести не только бухгалтерским расчетом. Поскольку индексация является составной частью заработной платы, доначисление повлияет и на связанные с ней налоговые и другие расчеты. Поэтому после определения суммы задолженности следует правильно отразить ее в бухгалтерском и налоговом учете.
При этом работник может иметь право на компенсацию за задержку выплаты, предусмотренную ЗУ «О компенсации гражданам потери части доходов в связи с нарушением сроков их выплаты». Поэтому вместе с суммой задолженности по индексации необходимо начислить и компенсацию.
В каких случаях можно не проводить индексацию зарплаты
Работодатель не должен индексировать зарплату работникам, если оклад повышен в месяце, когда право на индексацию еще не возникло (до 1 июня 2026 года). Тогда базовым будет не январь-февраль, а месяц, в котором произошло повышение.
Если же должностной оклад был повышен уже после того, как индекс инфляции пересек порог в 103%, то есть в июле, августе, сентябре или позже, то базовым будет считаться один из этих месяцев, но работодатель все равно должен уплатить работнику задолженность за ранее невыплаченную индексацию зарплаты, право на которую он уже имел.
Вывод
В сентябре 2026 года индексация зарплаты осуществляется по правилам, сформировавшимся еще в июне. Новый коэффициент после обнародования на сайте Госстата августовского ИПЦ, который составляет 100,1%, не появился, поэтому для базовых января и февраля остаются 4,2% и 3,1%.
А вот тем работодателям, которые пропустили индексацию в июне, июле или августе, следует не ждать проверки или обращения работника. Лучшим решением будет пересмотреть начисления, произвести необходимые перерасчеты и выплатить работникам то, что им положено.
Правильно проведенная индексация – это не просто строка в расчетной ведомости, а исполнение установленной законом гарантии по оплате труда.

