Закон про OLX та цифрові платформи підписано: що зміниться для ФОП із 2027 року?
18 листопада 2026
Закон про оподаткування доходів, отриманих через цифрові платформи, Верховна Рада ухвалила в червні 2026 року. Тепер документ підписав Президент України. Він передбачає нові правила для фізичних осіб, які продають товари, надають послуги або здають майно в оренду через інтернет-платформи.
Йдеться про Закон № 4903, який запроваджує спеціальний порядок оподаткування таких доходів. Головне нововведення полягає в тому, що за певних умов фізичні особи зможуть здійснювати діяльність з ознаками підприємництва без реєстрації ФОП.
Коли почнуть діяти нові правила?
Основні положення Закону № 4903 щодо оподаткування доходів через цифрові платформи набирають чинності з 1 січня 2027 року. Це передбачено абз. 3 п. 1 розд. II Закону № 4903.
Із цієї дати почне застосовуватися нова ст. 178 Податкового кодексу України (ПКУ), яка визначає умови спеціального оподаткування.
Нові правила поширюватимуться виключно на доходи, отримані починаючи з 01.01.2027. Доходи за попередні періоди під їх дію не підпадають, оскільки Закон не передбачає зворотної дії відповідних положень.
Підприємницька діяльність після 01.01.2027
До запровадження нового режиму діяльність, що має ознаки підприємництва, потребує обов'язкової реєстрації ФОП. Її здійснення без державної реєстрації може спричинити адміністративну відповідальність.
Із 2027 року фізичні особи отримають можливість законно здійснювати окремі види діяльності без реєстрації підприємцем, якщо дотримуватимуться вимог ст. 178 ПКУ.
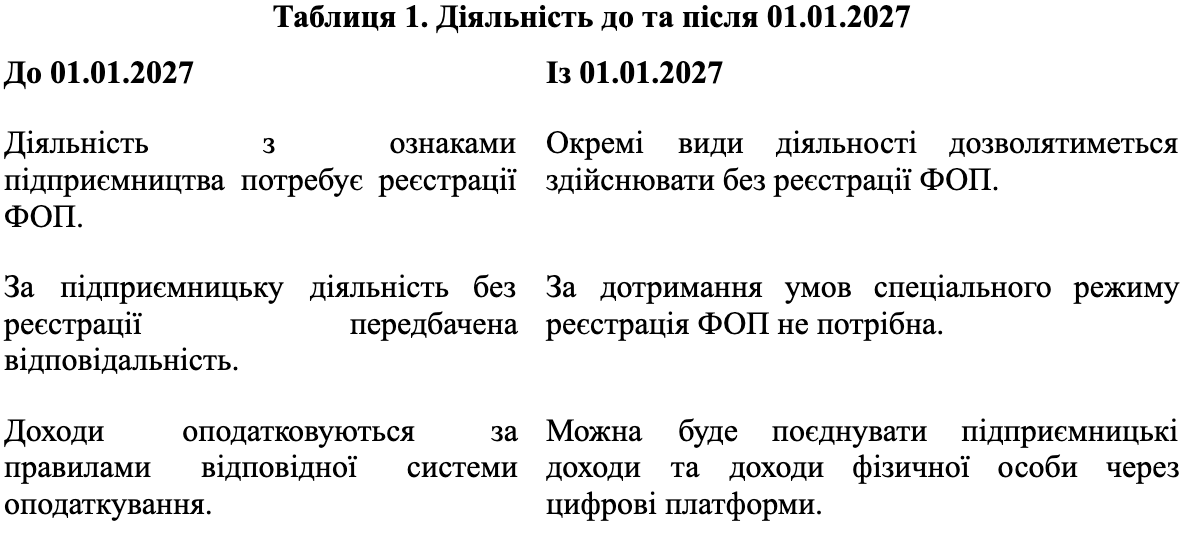
Новий режим не скасовує реєстрацію ФОП для інших видів підприємницької діяльності. Якщо встановлені вимоги не виконуються, діятимуть загальні правила.
Переваги роботи без ФОП
Фізичні особи, які відповідатимуть умовам спеціального режиму, зможуть працювати без виконання низки підприємницьких обов'язків.
Зокрема, їм не потрібно буде:
- реєструвати ФОП і ризикувати отриманням штрафу за діяльність без державної реєстрації;
- застосовувати РРОРеєстратор розрахункових операцій (касовий апарат)./ПРРОПрограний реєстратор розрахункових операцій в межах відповідної діяльності;
- вести облік, обов'язковий саме для підприємців;
- сплачувати ЄСВЄдиний соціальний внесок за себе як ФОП.
Водночас фізична особа зможе зареєструватися підприємцем, якщо звичайна система оподаткування ФОП виявиться вигіднішою. Для цього потрібно повідомити цифрову платформу про свій підприємницький статус.
Спеціальний режим оподаткування доходів
Закон № 4903 встановлює окремий порядок оподаткування доходів фізичних осіб від діяльності через цифрові платформи.
Його вигідність залежатиме від розміру доходів та характеру операцій. Під час вибору режиму необхідно порівнювати податкове навантаження з витратами на ЄСВ, РРО/ПРРО та підприємницький облік.
Однак спеціальне оподаткування застосовуватиметься лише за одночасного виконання вимог до фізичної особи, платформи та виду діяльності.
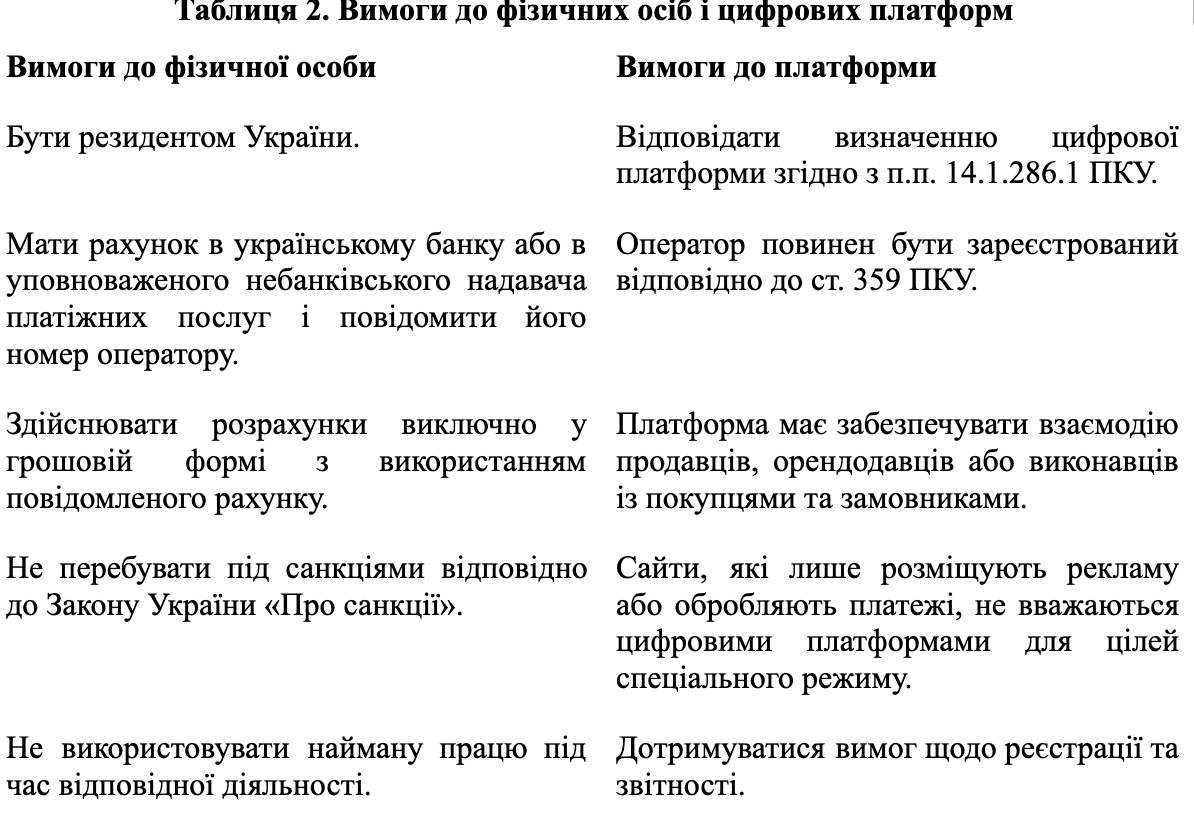
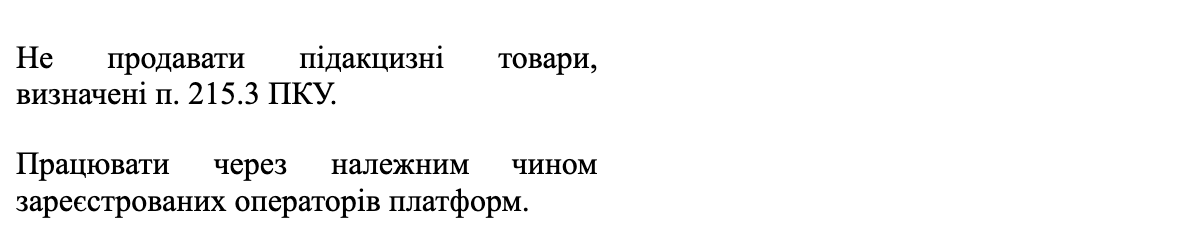
Самого факту використання інтернет-сайту недостатньо для застосування спеціального режиму. Наприклад, якщо особа розміщує рекламне оголошення, а замовлення та оплата відбуваються без участі платформи, така діяльність може не відповідати вимогам ст. 178 ПКУ.
Які види діяльності охоплює новий режим?
Спеціальне оподаткування поширюватиметься на визначену законом звітну діяльність, яка здійснюється через цифрові платформи за винагороду.
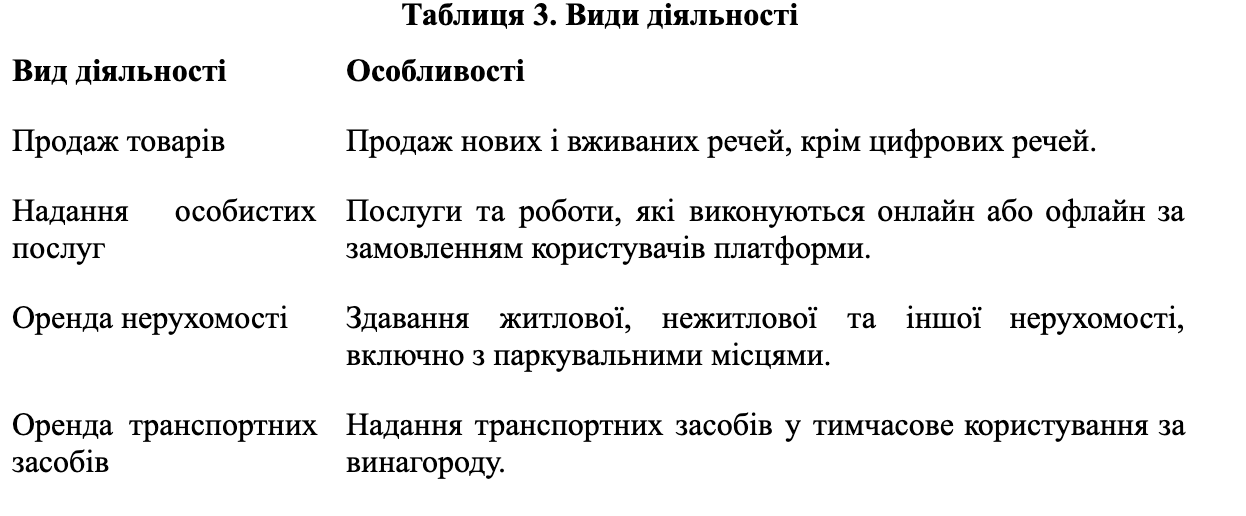
Обов'язковою умовою є отримання винагороди, розмір якої відомий оператору платформи або може бути ним обґрунтовано визначений.
Особливості надання послуг
Особистими послугами вважаються послуги та роботи, які фізична особа виконує за завданням користувача платформи. Вони можуть надаватися дистанційно або безпосередньо замовнику.
Однак для застосування спеціального режиму необхідно, щоб відповідне замовлення забезпечувалося через платформу.
Звичайне рекламне оголошення з контактами виконавця не є достатньою підставою для оподаткування за ст. 178 ПКУ, якщо оператор не має інформації про винагороду.
Продаж товарів
Новий режим охоплює продаж як нових, так і вживаних речей.
Виняток становлять цифрові речі, визначені ст. 179 Цивільного кодексу України. До них належать об'єкти, які існують виключно в цифровому середовищі та мають майнову цінність, зокрема віртуальні активи й цифровий контент.
Якщо вимоги спеціального режиму не виконуються
Якщо оператор не зареєстрований належним чином або інтернет-сайт не відповідає визначенню цифрової платформи, застосувати спеціальне оподаткування не можна.
У такому випадку діють загальні правила:
- Якщо діяльність має ознаки підприємництва, необхідно зареєструвати ФОП і сплачувати податки відповідно до обраної системи.
- Якщо діяльність не є підприємницькою, звичайна фізична особа декларує доходи та, як правило, сплачує 18 % ПДФОПодаток на доходи фізичних осіб і 5 % військового збору без урахування витрат.
- Для доходів від оренди житлової та нежитлової нерухомості Закон № 4903 передбачає ставку ПДФО 5 % і військовий збір 5 %.
- Особи, які здійснюють незалежну професійну діяльність, застосовують правила ст. 178 ПКУ за умови відповідності встановленим вимогам.
Зниження ставки ПДФО для доходів від оренди нерухомості з 18 % до 5 % передбачене Законом № 4903, а також законом щодо запровадження ПДВПодаток на додану вартість на міжнародні посилки вартістю до 150 євро. Згідно з вихідним матеріалом, ця зміна має застосовуватися раніше ніж із 01.01.2027.
Ставки податків за спеціальним режимом
Закон встановлює окремі ставки ПДФО залежно від виду діяльності та загального річного доходу.
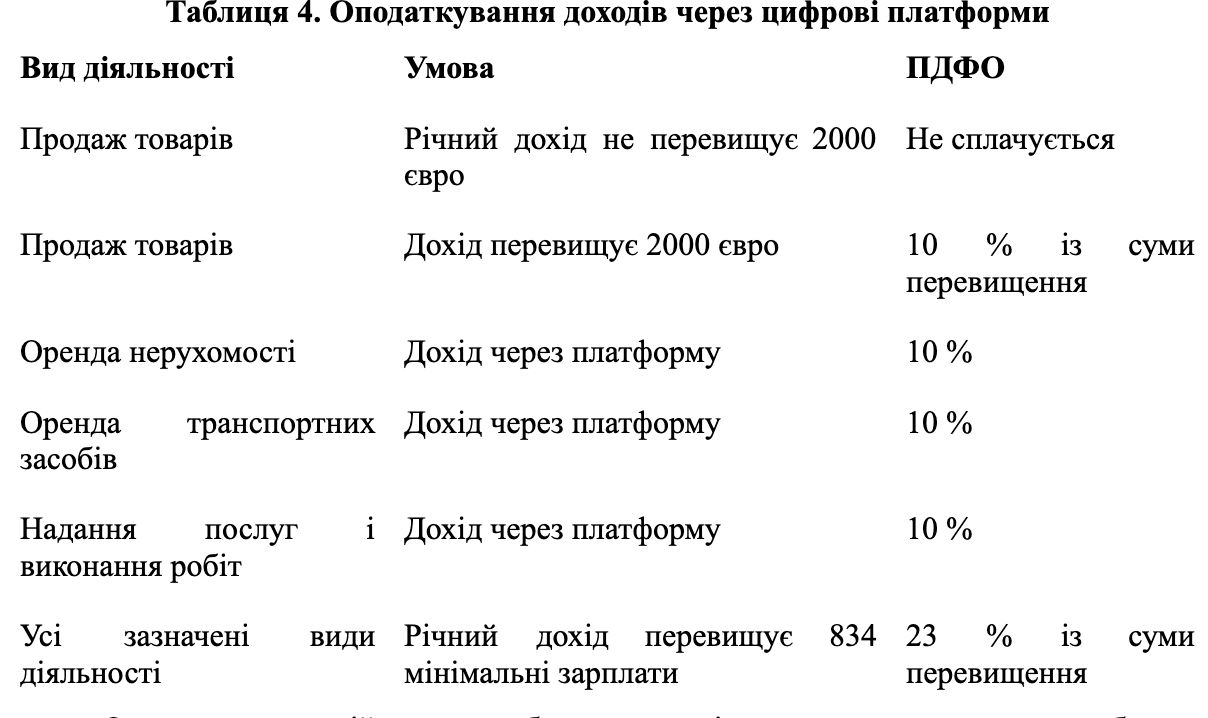
Окрема сплата військового збору за спеціальним режимом не передбачена, оскільки його вже враховано у ставці ПДФО.
Фізична особа, яка не зареєстрована ФОП і не здійснює незалежну професійну діяльність, не сплачує ЄСВ за себе.
Однак якщо замовником робіт або послуг за цивільно-правовим договором виступає юридична особа чи ФОП, у такого замовника можуть виникати зобов'язання щодо нарахування ЄСВ за ставкою 22 % власним коштом.
Неоподатковуваний дохід від продажу товарів
Для продажу товарів установлено річну неоподатковувану межу, еквівалентну 2000 євро за офіційним курсом НБУ на 1 січня звітного року.
Якщо дохід не перевищує цю суму, ПДФО не сплачується. У разі перевищення ставка 10 % застосовується лише до різниці. Наприклад, якщо річний дохід становить еквівалент 2500 євро, оподатковуватиметься лише сума, еквівалентна 500 євро.
Підвищена ставка для великих доходів
Якщо сукупний річний дохід від діяльності через цифрові платформи перевищує 834 мінімальні заробітні плати, до суми перевищення застосовується ставка ПДФО 23 % замість 10 %.
У вихідному матеріалі для 2027 року зазначено відповідний ліміт 7 961 364 грн. Підвищена ставка застосовується лише до частини доходу понад установлену межу.
Як нові правила вплинуть на ФОП?
Зареєстровані підприємці зможуть працювати через цифрові платформи у двох статусах: як ФОП або як звичайна фізична особа.
Робота через платформу як ФОП
Якщо підприємець реєструється на платформі у статусі ФОП, отримані доходи вважаються підприємницькими та оподатковуються за правилами відповідної системи оподаткування.
Згідно з п. 178.11 ПКУ, оператор платформи не утримує ПДФО з винагороди підприємця. ФОП самостійно обліковує доходи та сплачує податки. Водночас оператор платформи подає передбачену законодавством звітність про виплачені доходи.
Особливості виплат підприємцям
Відповідно до п. 178.10 ПКУ, якщо оператор платформи зареєстрований у встановленому порядку, юридичні особи та ФОП, які виплачують підприємцю доходи від звітної діяльності, не вважатимуться податковими агентами щодо таких виплат.
Отже, контрагентам не потрібно буде окремо підтверджувати підприємницький статус отримувача доходу та відображати відповідні виплати в додатках 4ДФ / ФІЗ-4ДФ до Об'єднаної звітності.
Проте під час замовлення робіт або послуг у ФОП необхідно враховувати вимоги щодо ЄСВ. Зокрема, доцільно перевіряти наявність відповідних кодів КВЕД / NACE 2.1-UA в Єдиному державному реєстрі. Це має значення для визначення обов'язку замовника нараховувати ЄСВ на виплати за цивільно-правовими договорами.
Робота через платформу як звичайна фізична особа
Закон дозволяє зареєстрованому підприємцю одночасно отримувати окремі доходи через цифрові платформи у статусі звичайної фізичної особи.
Проте слід враховувати позицію податкових органів, які традиційно заперечують проти здійснення одного виду діяльності одночасно як ФОП і як фізичною особою. Особливо це стосується операцій з оренди майна.
Тому доцільно розмежовувати види діяльності.
Наприклад, один вид діяльності можна здійснювати як ФОП, а інший, що відповідає окремому коду КВЕДКласифікація видів економічної діяльності / NACE 2.1-UA, — як звичайна фізична особа через цифрову платформу.
У другому випадку доходи можуть оподатковуватися відповідно до ст. 178 ПКУ за умови дотримання встановлених вимог.
Для цього на платформі необхідно зареєструватися саме як фізична особа, а не як самозайнятий підприємець.
Врахування доходів для лімітів єдиного податку
Із 2027 року доходи, які ФОП отримує через цифрові платформи як звичайна фізична особа, враховуватимуться під час перевірки лімітів доходу для застосування спрощеної системи оподаткування.
Це правило стосуватиметься:
- визначення права на перехід на єдиний податок;
- перевірки можливості подальшого перебування на спрощеній системі;
- дотримання граничного доходу, встановленого для відповідної групи єдиного податку.
Отже, навіть якщо доходи через цифрову платформу оподатковуються окремо, вони можуть впливати на право підприємця залишатися платником єдиного податку. Підприємцям, які поєднуватимуть обидва режими, необхідно контролювати загальний обсяг доходів, щоб уникнути перевищення встановлених обмежень.
 Робота під час повітряної тривоги: нові правила для підприємств
Висновки
Закон № 4903 запроваджує з 1 січня 2027 року спеціальний порядок оподаткування доходів фізичних осіб через цифрові платформи.
За дотримання встановлених вимог громадяни зможуть продавати товари, надавати послуги, виконувати роботи та здавати майно в оренду без реєстрації ФОП.
Для продажу товарів передбачено неоподатковуваний річний дохід у межах 2000 євро. Понад цю суму, а також для доходів від оренди, робіт і послуг, застосовуватиметься ставка ПДФО 10 %. У разі перевищення річного ліміту в 834 мінімальні зарплати сума перевищення оподатковуватиметься за ставкою 23 %.
Фізичні особи, які працюватимуть за спеціальним режимом, не повинні будуть реєструвати ФОП, застосовувати РРО/ПРРО або сплачувати ЄСВ за себе як підприємці.
Водночас ФОП зможуть використовувати цифрові платформи як у підприємницькому статусі, так і як звичайні фізичні особи. При цьому доходи, отримані поза підприємницькою діяльністю, враховуватимуться під час перевірки лімітів єдиного податку.
Перед вибором режиму необхідно оцінити розмір очікуваних доходів, перевірити відповідність платформи вимогам ПКУ та порівняти податкове навантаження зі звичайною системою оподаткування ФОП.

