ФЛП на едином налоге: риски при предоставлении финансовой помощи
25 августа 2026 Пригодится для: Предприниматели 1–3-я группы ЕН
Законодательством не запрещено ФЛПФизическое лицо — предприниматель на едином налоге оказывать финансовую помощь физическим или юридическим лицам. Однако налоговики видят в этом нарушение требований к деятельности на упрощенной системе налогообложения. Поэтому перед предоставлением средств другому лицу предпринимателю следует учесть не только гражданско-правовые нормы, но и требования налогового законодательства к деятельности на занимаемой группе.
В каких случаях предприниматели могут спокойно предоставлять средства в качестве помощи, а когда от такого решения лучше воздержаться, разберемся в статье. Юрлицо-единщик прощает долг поставщику: повлияет ли это на право применять упрощенную систему
Позиция налоговиков относительно финансовой помощи
Предоставление предпринимателем финансовой помощи другим лицам налоговики могут расценить как финансовое посредничество, которое, согласно ст. 291.5.1 п.п 6 НКУ, является запрещенным для ФЛП 1-3 группы на ЕНЕдиный налог. Именно на эту норму НКУНалоговый кодекс Украины ссылается ГНС, обосновывая запрет ФЛП на упрощенной системе налогообложения предоставлять финпомощь.
В своей актуальной консультации на портале «ЗИР» ГНС прямо отмечает, что «единщики» 1-3 группы не могут оказывать финансовую помощь.
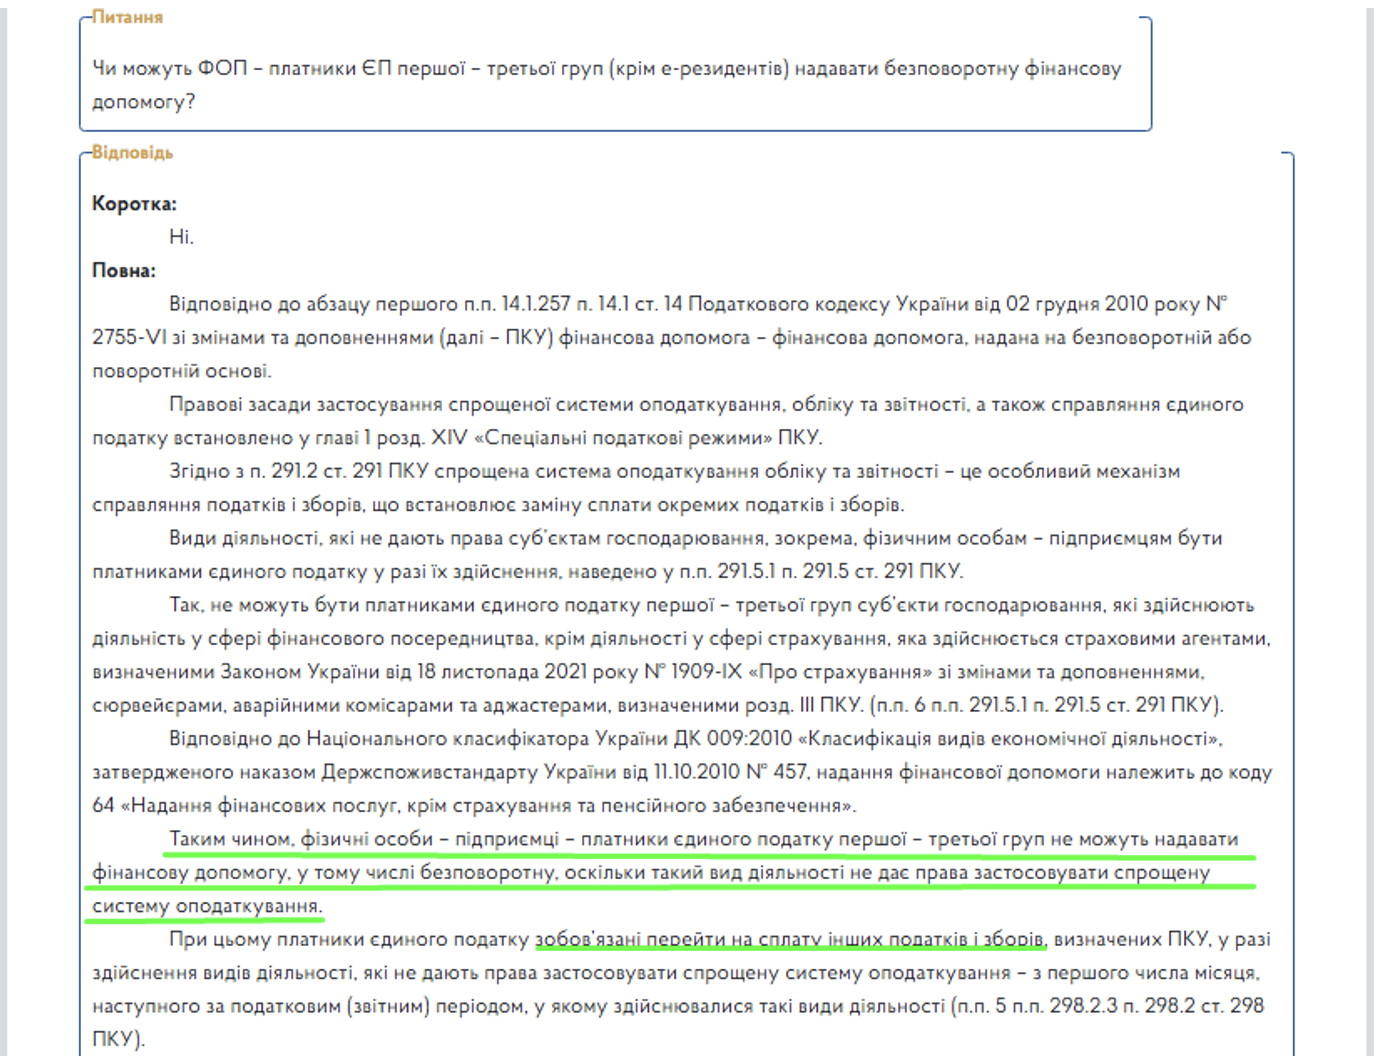
Следует заметить, что финпомощь может быть возвратной или безвозвратной. Возвратная помощь предусматривает обязательный возврат предоставленной суммы, тогда как безвозвратная передача средств влечет окончательное выбытие средств от передающего их лица. ГНС распространяет свою запретительную позицию на оба вида финансовой помощи.
Более того, за нарушение этого требования ФЛП будут лишены права осуществлять деятельность по упрощенной системе налогообложения. Назначение платежа у ФЛП: что указывать, чтобы обычный перевод не превратился в налогооблагаемый доход
Несмотря на то, что понятия «финансовая помощь» и «финансовое посредничество» разные по своей сути и значению, позиция налоговиков пока однозначна ФЛП–плательщики единого налога 1–3 групп не могут оказывать финансовую помощь. При этом ГНС не разграничивает в этом случае разовое и систематическое предоставление такой помощи. То есть для предпринимателя риск может возникнуть даже тогда, когда речь идет не о систематической деятельности, а о разовом предоставлении средств другому лицу.
Может ли юридическое лицо на ЕН оказывать возвратную финансовую помощь
В то время, когда ФЛП на ЕН вообще нельзя оказывать финансовую помощь, к юридическим лицам подход налоговой несколько иной. Юрлица на ЕН имеют право оказывать возвратную или безвозвратную финансовую помощь, в частности физическим лицам – ГНС не видит в такой деятельности нарушения налогового законодательства.
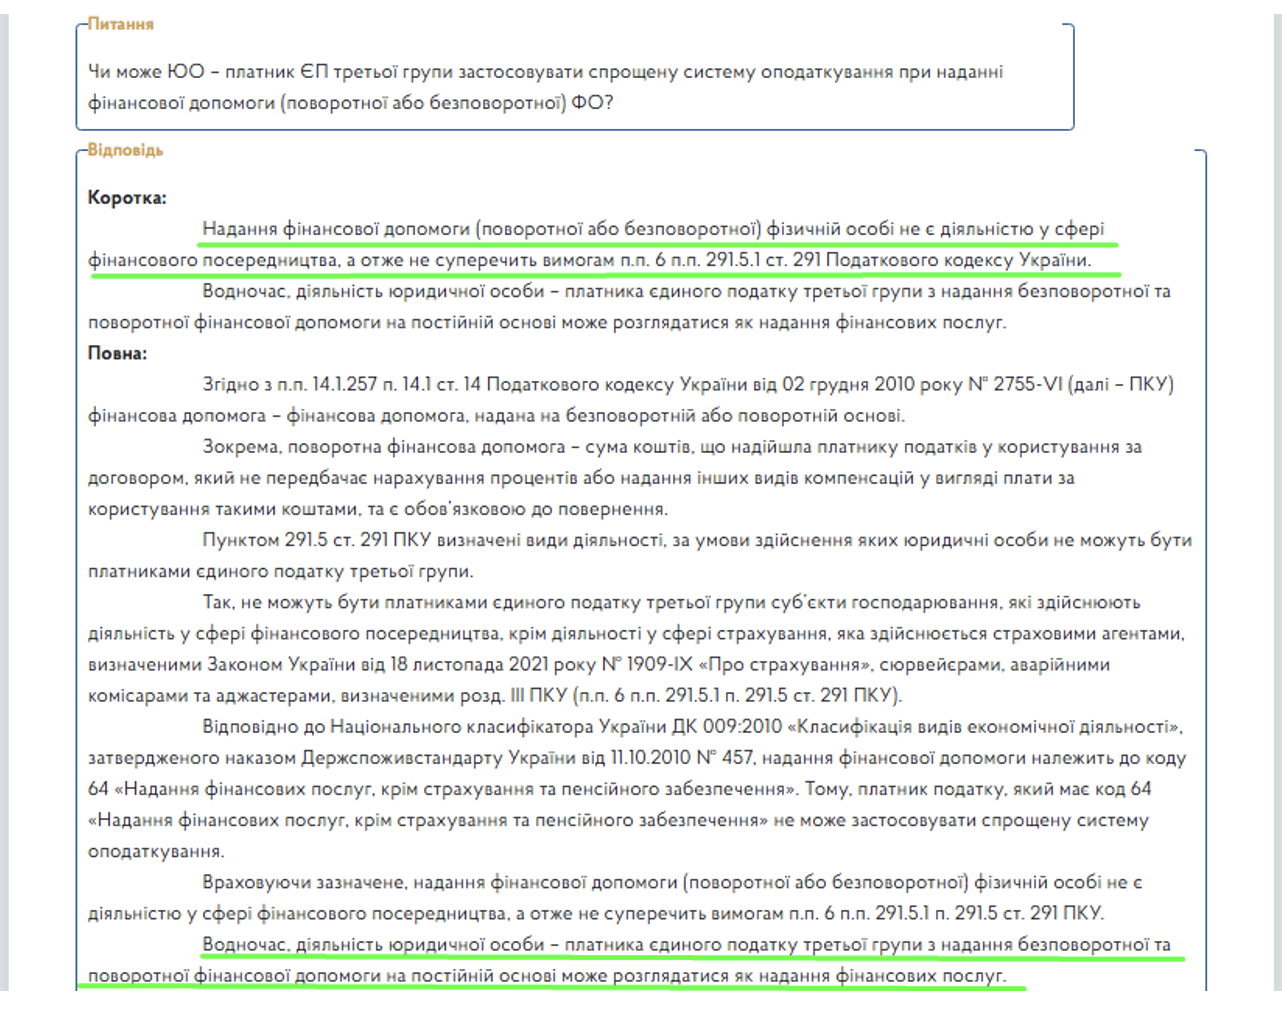
В то же время, налоговики обращают внимание на систематичность таких операций. Если юрлицо постоянно оказывает финансовую помощь, такая деятельность может быть расценена как предоставление финансовых услуг. В таком случае предприятие рискует лишиться права применения упрощенной системы налогообложения.
При этом ГНС отмечает, что сумма возвратной финансовой помощи при ее возвращении не включается в доход юрлица на ЕН.
Вывод
Подводя итоги, заметим, что налоговики трактуют предоставление финансовой помощи ФЛП и юридическими лицами по-разному, хотя и руководствуются одной нормой НКУ.
Для юрлица на ЕН ключевым вопросом является не сам факт предоставления возвратной финансовой помощи, а характер и систематичность таких операций. Если предоставление средств осуществляется регулярно, возникает риск квалификации такой деятельности как предоставление финансовых услуг.
В то время предоставление любого вида финпомощи ФЛП расценивается как нарушение требований деятельности на упрощенной системе налогообложения. При этом НКУ прямо не устанавливает, что предоставление ФЛП собственных средств в виде возвратной финансовой помощи является финансовым посредничеством. Такой вывод является актуальной позицией ГНС, основанной на толковании соответствующих норм законодательства.

